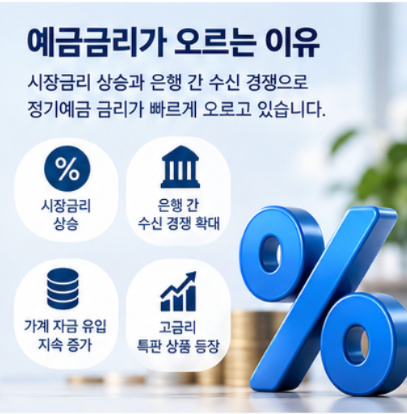
은행 예금금리가 다시 빠르게 올라가면서 목돈을 어디에 넣어야 할지 고민하는 분들이 많아지고 있습니다.
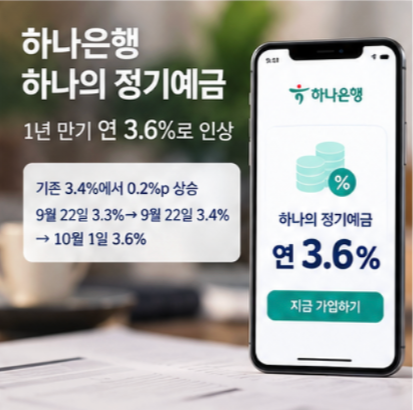
2026년 10월 1일 기준 하나은행은 대표 상품인 하나의 정기예금 1년 만기 금리를 기존 연 3.4%에서 연 3.6% 로 0.2%포인트 인상했습니다.
지난 9월 22일 연 3.3%에서 3.4%로 올린 데 이어 다시 금리를 높인 것입니다. 같은 시점 주요 정기예금도 3%대 중후반까지 올라왔습니다.
KB국민은행 KB Star 정기예금, 신한은행 쏠편한 정기예금, 우리은행 WON플러스예금은 1년 만기 기준 연 3.5%, NH농협은행 NH올원e예금은 연 3.55% 수준입니다.
은행 예금금리 하나은행 1년 연 3.6%
하나은행은 2026년 10월 1일부터 대표 정기예금 상품인 하나의 정기예금 1년 만기 금리를 연 3.6%로 인상했습니다.
기존 연 3.4%에서 0.2%포인트 올라간 수준입니다. 더 눈여겨볼 부분은 한 번의 금리 조정으로 끝난 것이 아니라는 점입니다.
9월 22일에는 연 3.3%에서 3.4%로 0.1%포인트 올렸고, 이후 다시 3.6%까지 높였습니다. 불과 두 달 전 3%대 초반에 머물던 주요 은행 예금금리가 빠르게 상승하면서 목돈을 정기예금으로 운용하려는 소비자 입장에서는 선택지가 넓어지고 있습니다.
다만 정기예금 금리는 가입일에 따라 달라질 수 있기 때문에 검색 결과에 표시되는 금리만 보고 가입하기보다는 실제 가입 직전에 하나은행 앱이나 홈페이지에서 적용금리를 다시 확인하는 것이 좋습니다.
특히 만기를 1년보다 짧게 또는 길게 선택하면 적용되는 금리가 달라질 수 있으므로 자신의 자금 사용 시점에 맞춰 기간을 결정해야 합니다.
정기예금 금리 비교
현재 주요 은행들의 정기예금 금리를 비교해보면 1년 만기 상품이 연 3.5~3.6% 수준까지 올라왔습니다.
하나은행 하나의 정기예금이 연 3.6%로 제시됐으며 KB국민은행 KB Star 정기예금, 신한은행 쏠편한 정기예금, 우리은행 WON플러스예금은 각각 연 3.5%, NH농협은행 NH올원e예금은 연 3.55%가 적용됐습니다.
신한은행의 경우 9월 30일부터 쏠편한 정기예금 1년 만기 금리를 연 3.4%에서 3.5%로 올린 사실도 확인됩니다. NH농협은행 역시 9월에 NH올원e예금 금리를 추가 인상해 1년 기준 연 3.55%까지 높였습니다.
금리 차이가 0.05~0.1%포인트 정도라면 예치금액에 따라 실제 이자 차이는 생각보다 작을 수도 있습니다. 따라서 최고금리뿐 아니라 가입 편의성과 만기, 중도해지 조건까지 함께 비교하는 것이 좋습니다.
은행 정기예금 금리 비교 가입
정기예금에 가입하기 전에는 개별 은행 홈페이지뿐 아니라 여러 은행 상품을 한꺼번에 비교할 수 있는 공시 서비스를 활용하면 편리합니다.
특히 오늘 확인한 금리가 며칠 뒤에도 그대로 유지된다는 보장은 없기 때문에 가입하는 날의 실제 적용금리를 확인해야 합니다.
금융상품 비교 시에는 기본금리와 최고금리를 구분하고, 우대금리를 받기 위해 급여이체나 카드사용 같은 별도의 조건이 필요한지도 확인해야 합니다.


예금금리가 계속 상승하는 시기에는 자금을 한 번에 장기로 묶을 것인지, 일부를 단기 상품으로 나눠 운용할 것인지도 함께 생각해볼 수 있습니다.
특히 은행연합회와 금융감독원의 비교 서비스를 이용하면 특정 은행 하나만 보는 것보다 여러 상품의 금리와 조건을 비교하기 좋습니다. 최종 가입 단계에서는 해당 은행이 제시하는 상품설명서와 적용금리를 다시 확인하는 것이 안전합니다.
하나은행 정기예금 3.6% 1억원 넣으면 이자
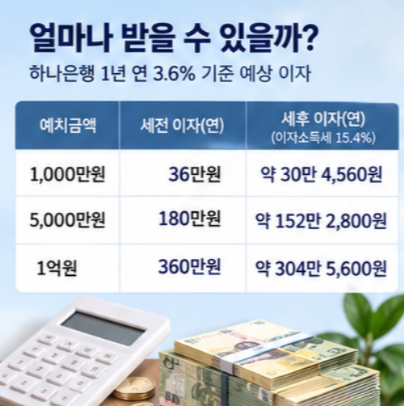
연 3.6% 금리가 적용되는 1년 정기예금에 가입한다고 가정하면 금액별 예상 이자를 계산해볼 수 있습니다.
단순 계산으로 1,000만원을 1년 동안 연 3.6%로 예치하면 세전 이자는 약 36만원, 5,000만원이면 약 180만원, 1억원이면 약 360만원입니다.
일반적인 이자소득세 15.4%를 적용해 단순 계산하면 1,000만원의 세후 이자는 약 30만4,560원, 5,000만원은 약 152만2,800원, 1억원은 약 304만5,600원 정도가 됩니다.
실제 수령액은 상품의 이자 계산 방식과 과세 여부 등에 따라 달라질 수 있습니다. 예금금리가 연 3.4%에서 3.6%로 0.2%포인트 상승하면 1억원을 1년 예치했을 때 단순 세전 이자 기준으로 약 20만원 차이가 발생합니다.
따라서 큰 목돈을 예치할수록 0.1~0.2%포인트의 금리 차이도 확인할 가치가 있습니다.
은행 예금금리 4% 시대 다시 올까
현재 관심이 커지는 부분은 시중은행의 연 4%대 정기예금이 다시 보편화될지 여부입니다.
10월 1일 기준 주요 시중은행 대표 정기예금은 아직 대체로 3%대 중후반에 형성돼 있지만 최근 금리 상승 속도가 빨라진 것은 분명합니다.
5대 은행 정기예금 잔액은 9월 22일 기준 1,012조원을 넘어섰으며 5월부터 5개월 연속 증가했습니다. 일부 저축은행이나 특판 상품에서는 이미 연 4% 수준의 상품도 나타나고 있습니다.

그렇다고 시중은행의 4%대 정기예금이 곧 일반화된다고 단정할 수는 없습니다. 앞으로 시장금리와 은행들의 자금조달 상황, 수신 경쟁에 따라 금리는 다시 달라질 수 있기 때문입니다.
목돈을 굴릴 예정이라면 특정 금리가 나올 때까지 무조건 기다리기보다는 현재 금리와 필요한 예치기간을 비교하고 자금을 여러 만기로 나누는 방법도 검토할 수 있습니다.